Todos los proyectos

Clasificación de Riesgo Crediticio

Presentación del proyecto · CanvaVer en Canva ↗ (se abre en otra pestaña)

Este proyecto implementa un modelo de Probabilidad de Default (PD) usando regresión logística para predecir el riesgo crediticio de clientes.

El objetivo es apoyar la toma de decisiones crediticias y facilitar la interpretación de los riesgos asociados a cada cliente.

El proyecto se divide en dos notebooks de Colab:

  1. Preprocesamiento: limpieza de datos, análisis exploratorio, creación de dummies y preparación de los datasets de entrenamiento y evaluación.

  2. Modelo PD: construcción y validación del modelo de Probabilidad de Default, cálculo de métricas, generación de scorecards y predictor interactivo.

Tecnologías y Librerías
  • Python 3.x

  • Pandas, NumPy

  • Matplotlib, Seaborn

  • Scikit-learn (LogisticRegression, métricas de evaluación)

  • Category_encoders

  • XGBoost, LightGBM, CatBoost (importados para posibles comparaciones)

  • Google Colab y Google Drive para almacenamiento y carga de datasets

  • Widgets de Jupyter para predictor interactivo

1. Carga de datos

  • Se cargan los datasets de entrenamiento y evaluación desde Google Drive.

2. Preprocesamiento

  • Selección de variables relevantes por categoría.

  • Creación de variables dummies y definición de categorías de referencia.

3. Estimación del modelo

  • Regresión logística con sklearn.

  • Cálculo de coeficientes e intercepto.

  • Estimación de p-values para determinar significancia estadística de las variables.

4. Validación del modelo

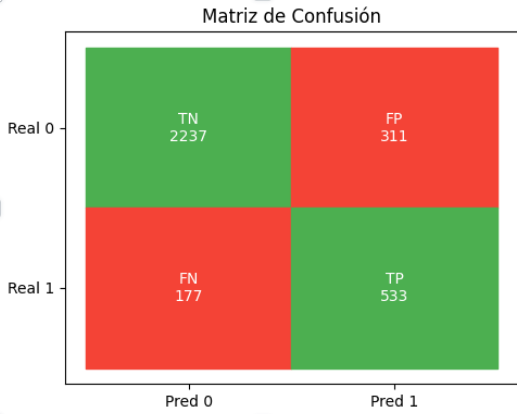
  • Matriz de confusión (absoluta y porcentual).

  • Métricas de desempeño:

    • Exactitud (accuracy)

    • AUC (Area Under ROC Curve)

    • Coeficiente de Gini

    • Estadístico K-S

  • Visualizaciones:

    • Curva ROC

    • Curva de Lorenz / Gini

    • Curva K-S

5. Scorecards

  • Transformación de coeficientes a un puntaje crediticio entre 300 y 850.

  • Cálculo de puntajes individuales para clientes de evaluación.

  • Ajuste de intercepto y escalado para mayor interpretabilidad.

6. Punto de corte y decisiones crediticias

  • Evaluación de diferentes puntos de corte usando la curva ROC.

  • Cálculo de tasas de aprobación y rechazo según punto de corte seleccionado.

7. Predictor interactivo

  • Widget que permite seleccionar características de un cliente.

  • Devuelve:

    • Probabilidad de default

    • Predicción binaria (DEFAULT / NO DEFAULT)

  • Permite evaluar clientes hipotéticos de manera intuitiva.

  • AUC: 0.8698 

  • Gini: 0.7396 

  • Accuracy: 85%